Due diligence
Em M&A, o passivo que você não viu é o que vai custar caro depois
· Clovis Barreto Junior
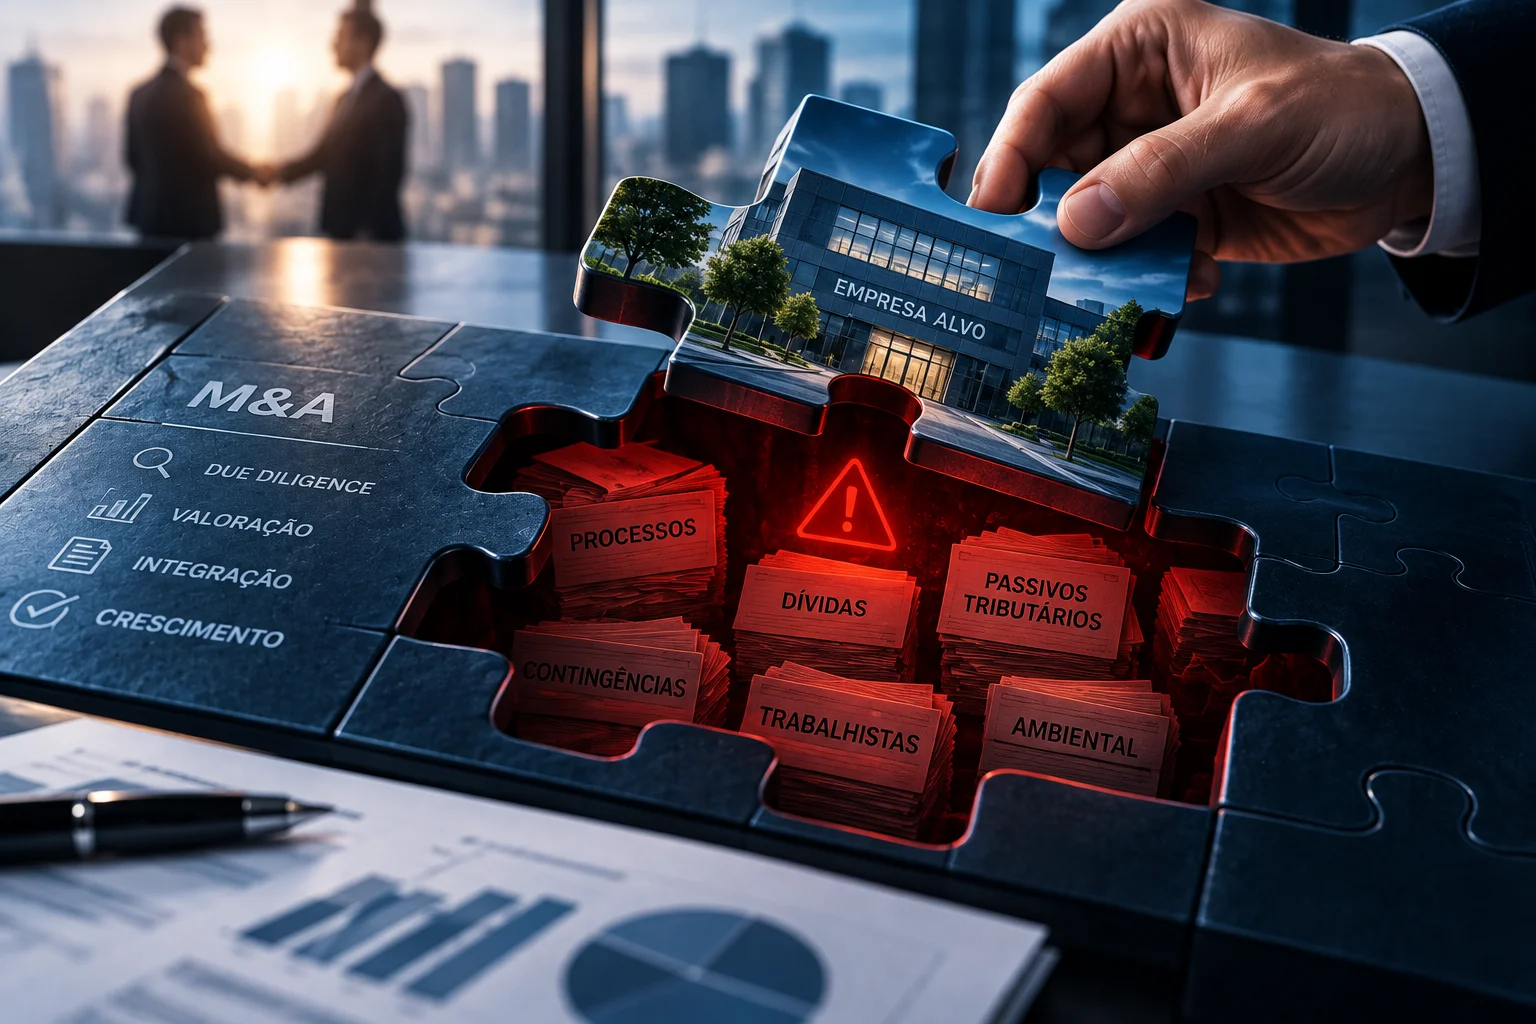
A diligência apressada em operações de M&A costuma deixar de fora passivos ocultos e estruturas de grupos econômicos que não aparecem na documentação apresentada pela contraparte, mas que pesam após o fechamento do negócio. Um passivo identificado antes da aquisição é ponto de negociação; o mesmo passivo descoberto depois é problema herdado sem possibilidade de ajuste no preço ou nas condições.
Numa negociação de M&A ou de investimento, o tempo trabalha contra a diligência. Há prazo para fechar, pressão para avançar, e a tentação de tratar a análise de risco como uma etapa a ser cumprida, não como uma etapa a ser levada a sério. É exatamente nesse contexto que passivos ocultos passam despercebidos e aparecem depois, quando já não há mais como negociar o preço ou as condições do negócio.
Duas fases, dois objetivos diferentes
A diligência de um terceiro em M&A geralmente acontece em dois momentos, com propósitos distintos.
A triagem inicial serve para decidir se vale a pena seguir adiante. É rápida, ampla, e busca sinais de alerta que justifiquem, ou descartem, um aprofundamento. Não é o momento de mergulhar em cada detalhe, é o momento de identificar rapidamente se existe algo que muda a decisão de continuar.
A diligência aprofundada vem depois, quando a negociação já avançou o suficiente para justificar um exame completo. Aqui, o objetivo muda: não é mais decidir se vale seguir, é mapear com precisão o que está sendo adquirido, incluindo tudo aquilo que não aparece nos documentos apresentados pela outra parte.
O que costuma ficar de fora de uma diligência apressada
Dois tipos de risco são particularmente difíceis de identificar sem uma análise estruturada:
Passivos ocultos: obrigações, processos ou contingências que não estão evidentes na documentação fornecida, mas que existem e vão pesar depois da aquisição.
Grupos econômicos: estruturas societárias que conectam a empresa analisada a outras entidades, sócios ou negócios que também carregam risco, mas que não aparecem à primeira vista.
Nenhum dos dois costuma se anunciar. Eles ficam visíveis apenas para quem cruza dados de múltiplas fontes, jurídicas, societárias, fiscais, financeiras e reputacionais, e não apenas para quem lê o que a contraparte decidiu mostrar.
Diligência sem pontos cegos não é sobre desconfiar, é sobre enxergar tudo
Uma diligência bem feita não parte da premissa de que a outra parte está escondendo algo. Parte da premissa de que nenhuma diligência deveria depender apenas do que foi apresentado. Cruzar as cinco dimensões de risco, jurídico, societário, fiscal, financeiro e reputacional, é o que permite enxergar o que está fora do material entregue pela contraparte, antes que o negócio seja fechado.
O custo de descobrir depois
Um passivo identificado antes do fechamento é um ponto de negociação: pode reduzir o preço, mudar as condições, ou até encerrar a operação a tempo. O mesmo passivo, descoberto depois, é um problema herdado, sem espaço para negociação. A diferença entre os dois cenários não é o passivo em si. É o momento em que ele foi encontrado.