R$ 233 milhões passaram pela conta de uma cerealista que só existia no papel. Quem estava do outro lado da carga?
· Clovis Barreto Junior
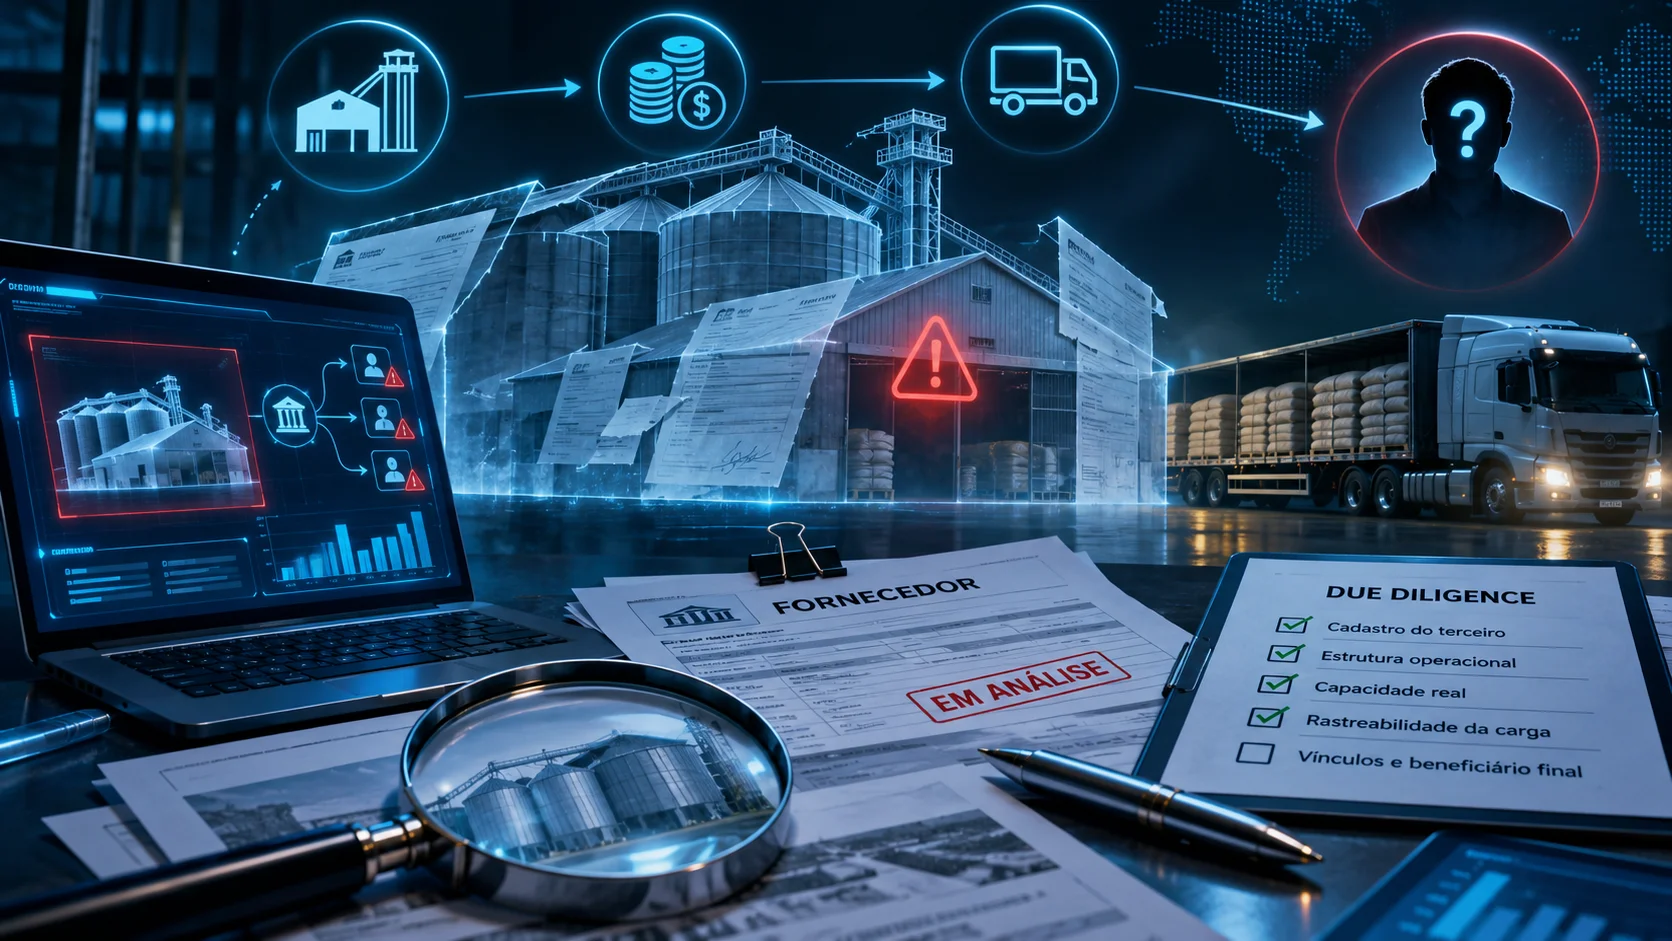
A Operação Safra Oculta denunciou 13 pessoas por esquema em que uma cerealista fictícia intermediava operações de soja apenas para destacar ICMS não recolhido, movimentando R$ 233,3 milhões e deixando de pagar mais de R$ 30,7 milhões em impostos, juros e multas entre 2022 e 2024.
A soja saía da fazenda e ia direto para o comprador final. Mas, nos documentos, entre um e outro aparecia uma cerealista: era ela que constava na operação e que ficava responsável por recolher o ICMS. O imposto, segundo o Ministério Público de Goiás, nunca era pago.
É assim que a acusação descreve o esquema investigado pela Operação Safra Oculta. Em 5 de novembro, a Justiça de Goiás recebeu a primeira denúncia do caso, contra 13 pessoas. A quebra do sigilo bancário mostrou que R$ 233,3 milhões passaram pelas contas da cerealista entre 2022 e 2024. O ICMS declarado e não recolhido somava R$ 21,28 milhões e, com juros e multas, chegou a mais de R$ 30,7 milhões.
E a investigação não para aí. O Ministério Público analisa operações que envolvem mais de 100 produtores rurais e outras empresas. Reportagem mais recente fala em mais de 200 produtores na mira.
O intermediário que ninguém conferiu
A Secretaria da Economia de Goiás chegou ao caso cruzando dados tributários e conferindo o trânsito de mercadorias. Os auditores encontraram empresas que destacavam o ICMS na nota, mas não recolhiam o imposto.
Repare na estrutura. A carga existia. O produtor existia. O comprador existia. O que não existia de verdade era a operação no meio, a da empresa que aparecia na nota para concentrar o imposto em um CNPJ que não ia pagar.
É um modelo que se repete no agro porque a cadeia tem muitos intermediários legítimos: cerealistas, corretores, armazéns, comerciais exportadoras. Em meio a eles, uma empresa “noteira” passa facilmente por mais um elo comum da cadeia.
Estar no registro não é estar no crime. Mas dá trabalho
Um ponto importante, e que vale para os mais de 100 produtores citados: aparecer nos registros examinados não significa que a pessoa sabia do esquema ou participou dele. O comprador ou o vendedor de boa-fé não vira réu só por ter negociado com a empresa investigada.
Mas, na prática, quem estava do outro lado da operação vai precisar explicar como o negócio aconteceu. E a explicação fica muito mais fácil para quem consegue mostrar:
Quem era a contraparte e o que foi verificado sobre ela antes do negócio.
O caminho de cada embarque: contrato, nota fiscal, comprovante de entrega e pagamento ligados entre si.
Que as divergências foram tratadas: se o destinatário da carga ou o titular da conta não batia com o combinado, o que foi feito.
Para quem compra grãos e aproveita créditos de ICMS, a preocupação é ainda maior. Já tratamos desse risco em outro artigo do blog: nota fiscal em dia não é imposto pago.
O agro já é o setor mais pressionado
O caso chega em um momento delicado. Em 2025, a agropecuária respondeu por 30,1% das empresas em recuperação judicial no país, segundo a Serasa Experian, a maior fatia entre todos os setores. Crédito caro, safra irregular e endividamento alto criam o ambiente em que intermediários frágeis, ou mal-intencionados, se multiplicam.
Na mesma semana da denúncia, a polícia de Goiás também interrompeu um golpe do falso intermediário de grãos em Jataí. O recado é o mesmo: no agro, conhecer quem está no meio da operação deixou de ser opcional.
KYC para empresas do agro: o que conferir na contraparte
Antes de vender ou comprar por meio de um intermediário novo, ou de manter um antigo que mudou de comportamento, confira:
Situação cadastral e atividade. O CNPJ está ativo? A atividade registrada corresponde ao comércio de grãos? Há inscrição estadual regular?
Idade e estrutura. Empresa recente, sem armazém, sem frota, sem funcionários, movimentando volumes altos, é um sinal de alerta.
Sócios e vínculos. Quem são os sócios? Eles têm outras cerealistas ou comerciais abertas e fechadas em sequência, ou ligadas a autuações?
Regularidade fiscal e histórico. Execuções fiscais, débitos estaduais, protestos e processos, da empresa e dos sócios.
Mídia e investigações. O nome aparece em operações, autuações ou notícias negativas?
Coerência da operação. Quem recebe a carga, quem emite a nota e quem recebe o pagamento são as mesmas pessoas do contrato?
Registro. Guarde a data e a fonte de cada verificação. Se a operação for questionada, é isso que demonstra a sua boa-fé.
Essa verificação KYC de pessoa jurídica vale para os dois lados: para a trading ou a indústria que compra, e para o produtor e a cooperativa que vendem.
Da checagem pontual à gestão de risco de terceiros
O esquema investigado durou pelo menos três anos. Uma consulta feita uma única vez, no primeiro negócio, dificilmente teria acompanhado o que veio depois. Por isso, a análise de due diligence de contrapartes no agro precisa de duas camadas:
Na entrada: a due diligence de parceiros comerciais antes do primeiro contrato, incluindo sócios e vínculos.
Durante a relação: o monitoramento de fornecedores e compradores críticos, que aponta quando surge uma execução fiscal, um sócio novo ou uma notícia negativa.
Onde o Risco Gerenciado entra
O Risco Gerenciado é uma plataforma de gestão de risco de terceiros que reúne, em uma única consulta de risco empresarial, situação cadastral, atividade, certidões, execuções fiscais, protestos, processos, sanções, sócios, vínculos e mídia negativa de qualquer CNPJ ou CPF. O mapa de vínculos mostra em segundos se aquele intermediário novo faz parte de um grupo de empresas com os mesmos sócios.
O score de risco do CNPJ, de 0 a 100, mostra o resultado e os motivos por trás dele, com pesos ajustados à política da sua empresa. E o relatório de risco auditável em PDF registra o que foi verificado, quando e em qual fonte, a prova de boa-fé que faz diferença quando uma operação vira investigação.
Quem está no meio do seu próximo embarque? Envie o CNPJ da contraparte ou agende uma demonstração do Risco Gerenciado.