Risco de crédito
Se o critério muda por analista, a decisão de crédito não se sustenta
· Clovis Barreto Junior
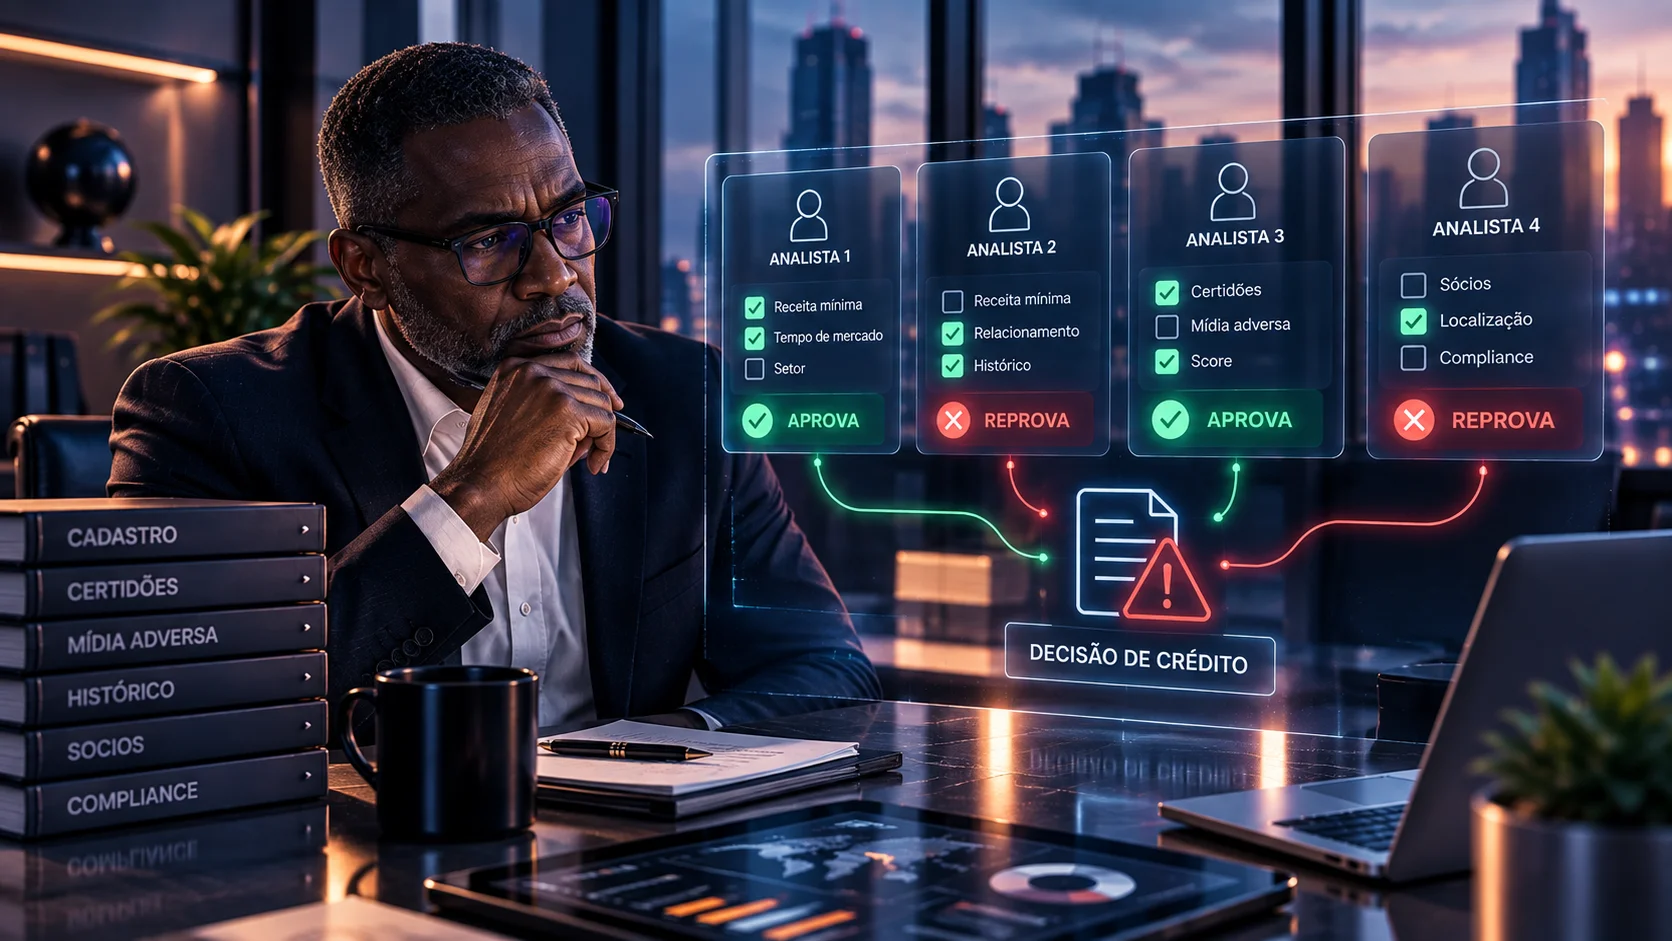
A decisão de crédito perde consistência quando o mesmo risco recebe tratamentos diferentes conforme o analista responsável, problema que se agrava com o aumento do volume de análises. Um score padronizado e rastreável não substitui o julgamento humano, mas fornece uma base objetiva comum que permite decisões fundamentadas no risco real do terceiro, independentemente de quem está analisando.
Toda decisão de crédito carrega uma pergunta implícita: esse terceiro vai honrar o que está sendo concedido? A resposta raramente é simples, e é comum que dependa, em algum grau, da leitura de quem está analisando. O problema começa quando essa leitura muda de analista para analista, e a mesma situação de risco recebe tratamentos diferentes dependendo de quem avaliou.
O risco de decidir "no olho"
Análise de crédito apoiada só na experiência do analista tem um limite estrutural: não escala, e não se repete de forma consistente. Um profissional mais conservador aprova menos. Um mais permissivo aprova mais. Nenhum dos dois está necessariamente errado, mas a decisão passa a depender de quem está na mesa, não do risco real do terceiro.
Esse problema fica mais evidente quando o volume de análises cresce. O que era administrável com poucas decisões por semana se torna inconsistente quando são dezenas ou centenas, distribuídas entre diferentes pessoas, em diferentes momentos.
Um insumo objetivo não elimina o julgamento, ele o sustenta
Um score padronizado e rastreável não substitui a decisão de crédito, ele entra como insumo. A diferença é que esse insumo é o mesmo para toda a equipe: o mesmo critério, aplicado da mesma forma, independentemente de quem está analisando naquele dia.
Isso não retira a responsabilidade da decisão final, que continua sendo de quem aprova ou recusa o crédito. O que muda é a base sobre a qual essa decisão é tomada: uma base padronizada, em vez de uma leitura variável entre analistas.
Por que isso importa para uma esteira de crédito
Uma esteira de crédito depende de previsibilidade. Se o critério de entrada varia a cada análise, o resultado da esteira também varia, mesmo que o processo pareça estruturado. Uma base de risco padronizada e rastreável é o que permite que a esteira funcione com o mesmo critério do primeiro ao último caso analisado, seja qual for o volume.
Padronizar o critério é diferente de engessar a decisão
Vale uma distinção importante: padronizar o critério de avaliação de risco não significa automatizar a decisão de crédito. O score é um dado de entrada, explicável e rastreável até sua origem, mas a decisão sobre conceder ou não o crédito continua sendo humana. O que a padronização resolve é a variação no ponto de partida, não a etapa final de julgamento.
O teste real de uma decisão de crédito
Uma decisão de crédito bem fundamentada resiste a uma pergunta simples: se outro analista tivesse revisado o mesmo caso, com o mesmo critério, teria chegado à mesma conclusão? Quando a resposta é sim, o crédito concedido não depende de quem estava analisando naquele dia, depende do risco real do terceiro.